Pourquoi certaines PME perdent de la valeur avant leur vente.
L’entrepreneur sans boussole
Dans mon travail d’accompagnement en vente et transmission d’entreprise, je constate une situation étonnamment fréquente :
des entreprises rentables, bien établies … mais qui se dévalorisent sans le savoir.
Ce phénomène n’est généralement pas causé par le marché. Il n’est pas causé non plus par la concurrence. Il provient souvent d’un élément beaucoup plus simple :
l’absence de lecture stratégique de la performance financière.Une entreprise solide … en apparence
Récemment, un entrepreneur me mandate pour l’accompagner dans une réflexion sur la valeur de son entreprise.
Le portrait initial semble très positif :
Entreprise en activité depuis 15 ans
• Environ 1 M$ d’EBITDA
• Aucune dette
• Près de 500 000 $ de dividendes annuels
Le constat
À première vue, tout semble solide.
Mais lorsqu’on analyse la structure financière de plus près, une réalité différente apparaît.
Le problème invisible:
l’absence de lecture par division
L’entreprise opérait en réalité trois divisions distinctes.
Pourtant:
Revenus regroupés
Tous les revenus étaient regroupés sur une seule ligne
Aucune analyse par unité
Aucune analyse par unité d’affaires
Marges inconnues
Aucune lecture précise des marges par division
Contrôle absent
Aucune structure de contrôle financier formelle
Autrement dit, l’entrepreneur dirigeait une organisation comportant plusieurs activités … sans véritable tableau de bord stratégique.
la découverte
En analysant simplement les 12 derniers mois d’opérations, un constat devient évident :
Une division générait une perte annuelle d’environ 150 000 $.
Cette activité était pourtant facilement isolable.
Depuis plusieurs années, l’entreprise :
Diluait sa performance
La performance réelle de l’entreprise était masquée par les pertes non identifiées
Affaiblissait sa structure
La structure financière globale était fragilisée année après année
Réduisait sa valeur
La valeur de transaction diminuait silencieusement
… sans même s’en rendre compte.
La correction stratégique
Les correctifs ont été simples mais structurants :
Fermeture de la division déficitaire
Élimination de l’activité qui générait des pertes annuelles de 750 000 $
Clarification de la lecture financière
Mise en place d’une lecture claire et précise par unité d’affaires
Discipline de gestion renforcée
Mise en place d’une discipline de gestion plus rigoureuse
Aucune acquisition. Aucune expansion. Aucune augmentation du risque.
Seulement une meilleure compréhension de la performance réelle de l’entreprise.
LE RÉSULTAT
En moins de 10 mois, l’impact sur la valeur de l’entreprise a été significatif.
-1M$
Valeur additionnelle créée
Près de 1 million de dollars de valeur additionnelle créée en moins de 10 mois
10
Mois seulement
Délai nécessaire pour générer cet impact significatif sur la valeur
0
Iinvestissement majeur
Sans croissance externe.
Sans investissement majeur.
Simplement en corrigeant ce qui diminuait la valeur de l’entreprise.
Le piège lors d’une vente d’entreprise
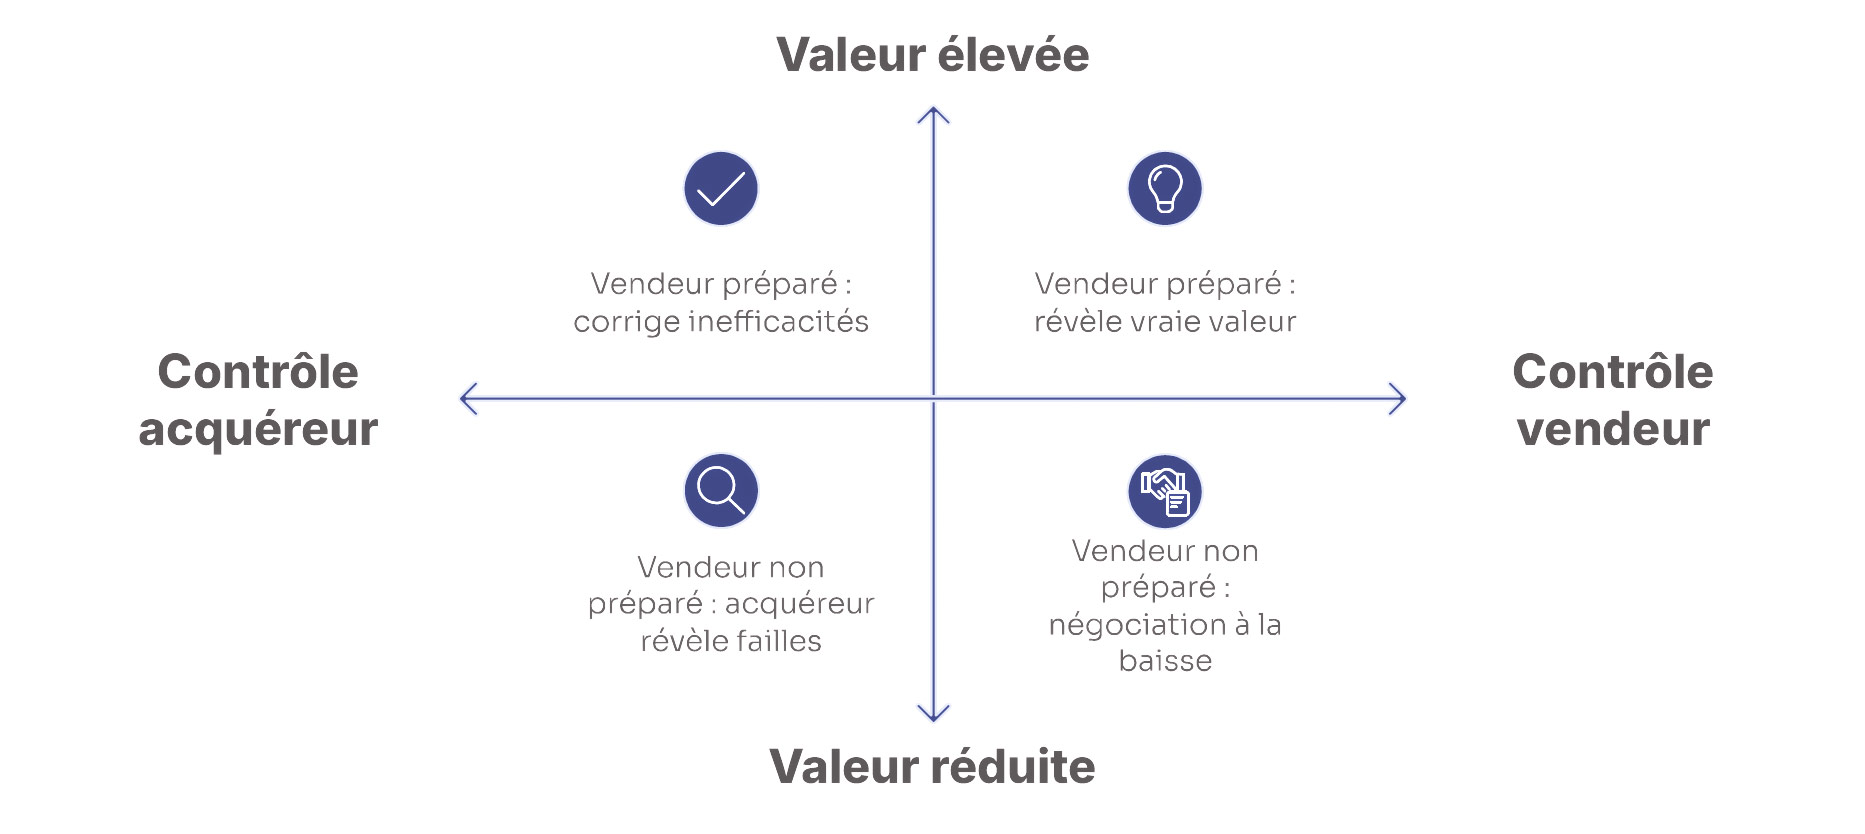
Si l’entreprise avait été vendue telle quelle, un acquéreur vigilant aurait probablement identifié cette anomalie lors de sa vérification diligente.
Ce que l’acquéreur aurait fait
• Négocié un prix plus bas
• Fermé la division déficitaire
• Capté lui-même cette création de valeur
La conséquence
Autrement dit, la plus-value aurait changé de propriétaire.
La vraie leçon
La valeur d’une entreprise ne se négocie pas à la dernière minute. Elle se prépare bien avant la transaction.
La préparation stratégique d’une vente consiste souvent à :
Identifier et distinguer chaque division pour une lecture précise
Mettre en place des outils de suivi et d’analyse par segment
Éliminer les activités ou structures qui diluent la performance
L’approche Jurifinance
Chez Jurifinance, nous croyons que la réussite d’une transaction repose d’abord sur la qualité de sa préparation.
Notre approche repose sur une combinaison d’expertises rarement réunies au sein d’une même organisation :
Droit des
affaires
Expertise comptable
et financière
Accompagnement
stratégique en transaction
Jurifinance agit ainsi non seulement comme firme d’avocats et de CPA, mais également comme conseiller stratégique en transactions, capable:
• de préparer une entreprise à une vente
• d’identifier les éléments qui influencent sa valeur
• de structurer les transactions
• et d’accompagner leur mise en place jusqu’à leur réalisation
Dans bien des cas, quelques ajustements effectués avant la mise en marché de l’entreprise peuvent créer une valeur significative pour l’entrepreneur.
Une règle simple en M&A
En matière de fusion-acquisition, une règle demeure constante :
Ce que le vendeur ne corrige pas, l’acquéreur l’exploite.
Cette règle résume à elle seule l’enjeu fondamental de toute préparation stratégique avant une vente d’entreprise.